
LIBERA TUS FINANZAS
Tus deudas también consumen tus opciones.
Aprende a entender tus deudas, priorizarlas y construir un plan para reducirlas progresivamente sin desordenar el resto de tus finanzas.
Antes de pagar más, entiende lo que debes
Saldo pendiente
Saldo pendiente
Saldo pendiente
Cuánto dinero debes actualmente. Es el punto de partida, pero no cuenta toda la historia.
Tasa de interés
Saldo pendiente
Saldo pendiente
Te ayuda a entender cuánto te cuesta mantener esa deuda a lo largo del tiempo.
Cuota mensual
Plazo restante
Plazo restante
Muestra cuánto de tus ingresos queda comprometido cada mes para mantener la deuda al día.
Plazo restante
Plazo restante
Plazo restante
Indica durante cuánto tiempo seguirá formando parte de tus obligaciones financieras.
TU PANORAMA FINANCIERO
Construye tu mapa de deudas
Antes de decidir qué deuda pagar primero, reúne todas tus obligaciones en un solo lugar. Ver el panorama completo te permitirá entender cuánto debes, cuánto cuestan tus deudas y cuánto de tus ingresos comprometen cada mes.
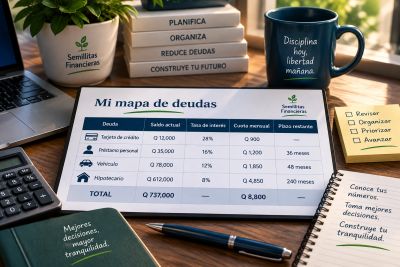
No todas las deudas necesitan la misma prioridad
Costo
Presión mensual
Presión mensual
Observa la tasa de interés y otros cargos asociados. Una deuda más costosa puede consumir más dinero mientras permanece pendiente.
Presión mensual
Presión mensual
Presión mensual
Evalúa cuánto de tu ingreso queda comprometido por la cuota. Algunas obligaciones limitan más tu flujo que otras.
Saldo pendiente
El monto restante también importa. Una deuda pequeña puede ser más rápida de eliminar y liberar una cuota antes.
Contexto
Considera qué financió la deuda, sus condiciones y qué consecuencias tendría mantenerla o liquidarla anticipadamente.
ESTRATEGIAS PARA PRIORIZAR
Método avalancha
Método bola de nieve
Prioriza primero la deuda con la tasa de interés más alta, mientras mantienes los pagos requeridos de las demás. Su objetivo es reducir el costo financiero asociado a las tasas.
Método bola de nieve
Método bola de nieve
Prioriza primero la deuda con el saldo más pequeño, mientras mantienes los pagos requeridos de las demás. Busca generar avances visibles rápidamente y liberar obligaciones una por una.
Importante
Importante
No existe un método universalmente mejor para todas las personas. La estrategia debe ser sostenible para tu situación y ayudarte a mantener el plan.
TU PLAN DE ACCIÓN
1. Mantén tus pagos requeridos
1. Mantén tus pagos requeridos
1. Mantén tus pagos requeridos
Evita descuidar las demás obligaciones mientras concentras recursos adicionales en una deuda prioritaria.
2. Elige una deuda objetivo
1. Mantén tus pagos requeridos
1. Mantén tus pagos requeridos
Utiliza el criterio que hayas elegido para definir dónde concentrar primero tu esfuerzo adicional.
3. Dirige dinero adicional
3. Dirige dinero adicional
3. Dirige dinero adicional
Si tienes capacidad disponible, destina una cantidad adicional a la deuda objetivo sin comprometer tus gastos esenciales ni tu protección financiera.
4. Repite el proceso
3. Dirige dinero adicional
3. Dirige dinero adicional
Cuando termines una deuda, evalúa dirigir el dinero que destinabas a ella hacia la siguiente obligación de tu plan.
Salir de deudas también requiere proteger tu avance
No abandones tu fondo de emergencia
No abandones tu fondo de emergencia
No abandones tu fondo de emergencia
Mantén una reserva básica para evitar que un imprevisto te obligue a utilizar nuevamente crédito.
Evita crear nuevas cuotas
No abandones tu fondo de emergencia
No abandones tu fondo de emergencia
Mientras reduces tus deudas, procura no incorporar nuevos compromisos mensuales que vuelvan a presionar tu flujo.
Revisa tu plan periódicamente
No abandones tu fondo de emergencia
Revisa tu plan periódicamente
Tus ingresos, gastos y prioridades pueden cambiar. Ajusta tu estrategia cuando sea necesario sin perder de vista tu objetivo.
Haz que tu plan de deudas sea sostenible
Define una cantidad realista
Define una cantidad realista
Define una cantidad realista
El pago adicional debe ser sostenible dentro de tu presupuesto. Un plan demasiado agresivo puede ser difícil de mantener.
Mantén tus pagos requeridos
Define una cantidad realista
Define una cantidad realista
Mientras concentras dinero adicional en una deuda, continúa realizando los pagos requeridos de las demás.
Celebra cada deuda eliminada
Celebra cada deuda eliminada
Celebra cada deuda eliminada
Cada obligación que desaparece libera flujo mensual y representa un avance concreto en tu plan.
Redirige la cuota liberada
Celebra cada deuda eliminada
Celebra cada deuda eliminada
Cuando termines una deuda, considera dirigir la cuota que ya pagabas hacia la siguiente deuda objetivo.